
Kaia DLT Foundation(以下、Kaia)とGalactica Pte. Ltd.(以下、Galactica)は、共同で展開している船舶金融トークン化商品「Pegasus」の第3号案件が2026年10月にクローズしたことを明らかにしました。Galacticaは、KaiaとインドネシアのKorindoグループ傘下にある海運会社PT Pelayaran Korindoがシンガポールに共同設立したRWA(リアルワールドアセット)発行体です。船舶金融の案件発掘から組成、発行、配分、償還管理までを一貫して自社で手がけており、船舶を担保とするプライベートクレジットの定着を進めています。
Pegasus 3号のクローズとこれまでの3案件の経過
Galacticaが展開する「Pegasus」シリーズでは、これまで3つの案件が実施されています。Pegasus 1号および2号はすでに全額償還を終えており、2026年10月にクローズした3号案件では自社投資プラットフォームを通じた全額調達が完了しました。なお、公開本文の記載ではPegasus 1の規模が2,500万米ドルとされている一方、公開資料の図版内では「USD 1M」と表記されており、原資料間で記載の不一致が見られます。
| 案件名 | 裏付け資産(基礎資産) | 調達規模と発行基盤 | ステータス |
|---|---|---|---|
| Pegasus 1 | 145,000CBM級LNG運搬船 | InvestaX(本文記載:2,500万米ドル/図版記載:100万米ドル) | 全額償還(返済済み) |
| Pegasus 2 | PT PMPのフリート拡張(コリンドの26隻体制の一環) | 150万米ドル・InvestaX(MAS規制下) | 全額償還(返済済み) |
| Pegasus 3 | 一般貨物船「MV Sun Ocean」(7,107DWT、鑑定評価額310万米ドル) | 160万米ドル・Galactica自社プラットフォーム(Kaia Kairosテストネット) | クローズ・全額調達済み |
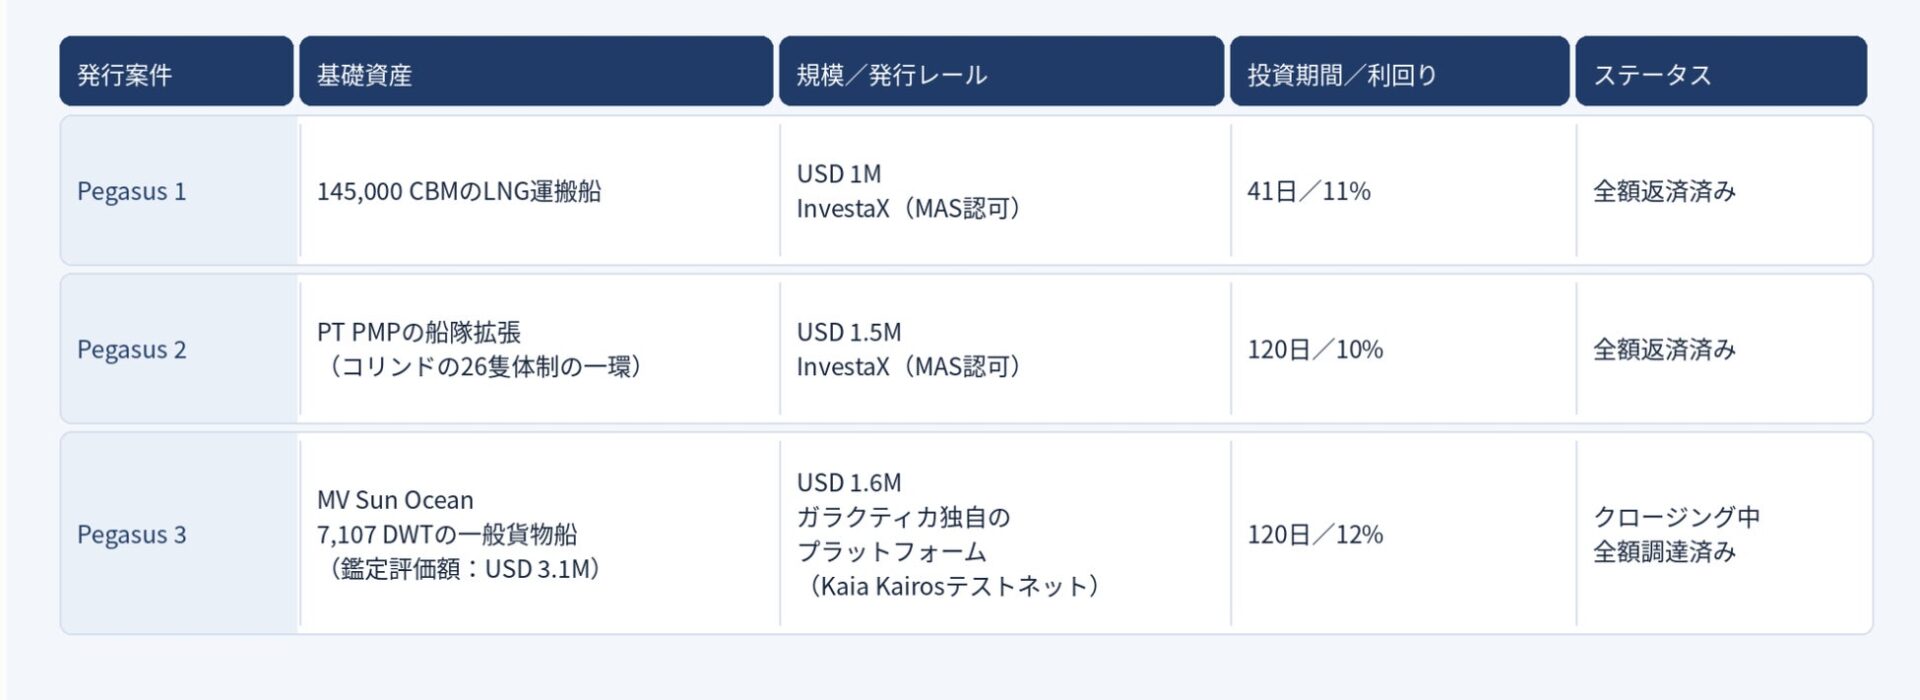
Pegasus 1では、大型LNG運搬船という高額資産をトークン化する仕組みで資金調達が可能であることを検証しました。2026年3月にMAS(シンガポール金融管理局)の規制下にあるInvestaX上で開始されたPegasus 2では、フリート単位の小規模クレジットを規制準拠プラットフォームを通じて配分しています。そしてPegasus 3では、申込と資金払込をGalactica自社の投資プラットフォームで実施し、メインネット移行前の段階としてKaia Kairosテストネット上でトークンを発行しました。Galacticaによると、船舶金融のトークン化において、実際の資金と船舶を用いて発行から満期償還までを完了した事例は、同社が確認した範囲では他に見当たらないとしています。
 Mr.ガジェット
Pegasusシリーズは1号と2号がすでに全額償還されており、今回の3号では自社プラットフォームとテストネットを用いた検証案件としてクローズされています。
 Ms.ガジェット
小規模な貨物船を担保にした案件でも、全額調達がきちんと完了している実績は注目したいポイントですね。
インドネシア海運が抱える資金調達課題と背景
本事業の背景には、インドネシアの海運会社が直面している船舶金融の不足が存在します。インドネシアは17,000以上の島々から構成される群島国家であり、業界推計によると自国籍船は12,000隻を超えています。国内輸送を自国籍船に限定するカボタージュ規制の下でこれらの船舶が島間物流を担っていますが、業界推計では船齢25年を超える船舶が半数以上に上り、船隊の更新需要が継続しています。
しかし、同国での船舶取得は銀行融資への依存度が高く、国際的な船舶金融銀行の多くは過去の海運不況以降、アジアの中小規模案件から距離を置く傾向にあります。90〜180日程度で100万〜500万米ドルのブリッジ資金を求める船主に対し、従来の融資審査は期間が長く、条件面で合致しないケースが少なくありません。案件規模が小さくても審査や契約組成に一定の固定コストが生じるため、金融機関にとって採算が取りにくいという構造的な問題が横たわっています。
1969年から事業を展開してきたKorindoグループは、木材や合板、パーム油輸送から始まり、鉄鋼や化学、肥料などの荷主へと業務を拡大してきました。Galacticaは、同グループが直面してきた資金調達の課題をオンチェーン資金で補えるかを検証するために設立された経緯を持ちます。Pegasus 2および3で借り手となったPT Pelayaran Maritim Prima(PT PMP)は、Korindoグループの運営子会社としてジャカルタに設立され、グループが運航する外航船16隻やタグボート・バージ9ユニットを含む計26隻の中で信用範囲を区分(リングフェンス)する役割を担っています。
Mr.ガジェットインドネシア国内ではカボタージュ規制によって自国籍船の需要が高い一方、伝統的な金融機関による短期ブリッジ融資の提供が不足しているという構造的背景があります。
Ms.ガジェット船齢25年超の船が半数以上もあるのに、銀行の審査期間が長くて更新資金が調達しづらいという現場の課題感がよく分かります。
オリジネーターとしてのGalacticaの役割と事業構造
Galacticaは他社の案件を仲介するマーケットプレイスではなく、自ら案件を組成するオリジネーターとして位置付けられています。Korindoグループのネットワークを活用して資金需要を特定し、船舶やフリートを担保とするクレジットを設計した上で、Kaiaチェーン上でトークンを発行して適格投資家へ配分し、償還までを管理しています。
- 案件発掘:Korindoグループや域内海運会社から船舶金融の需要を発掘
- 組成:特定の船舶やフリートを担保とするクレジットを設計し、独立鑑定に基づく担保カバレッジを設定
- 発行:Kaiaチェーン上でプライベートクレジット・ノートをトークンとして発行
- 配分:認可プラットフォーム(InvestaX)などを通じて投資家へ配分
- 運用・償還:申込、KYC、割当、決済から最終償還までを一元管理
RWA市場の動向と船舶担保クレジットの特性
Binance Researchの公表データによると、2026年9月15日時点におけるオンチェーンRWAの総額は341.8億米ドルで、そのうち債券およびMMFが182.9億米ドルを占めています。オンチェーンで最も活発に活用されているカテゴリーはプライベートクレジットであるものの、既存の裏付け資産は北米の消費者ローンや住宅担保が中心であり、アジアの実物資産を担保とする事例は限られていました。
同調査によると、オンチェーンで実際に活用されている資本比率はRWA全体で約12%にとどまるのに対し、プライベートクレジットでは49.67%に達しています。利回りの水準としては、トークン化国債が3%台である一方、プライベートクレジットは8〜12%程度とされており、投資家の関心が利回りを生み出すクレジット商品へ広がっている状況が示されています。
Galacticaによると、船舶は登記および抵当権設定が法的に可能な資産であり、中古船市場や独立鑑定機関を通じて客観的な価値算定が行えます。インドネシア運輸省の船舶登記・抵当記録は公開閲覧が可能となっており、発行体を介さずに担保状況を確認できる透明性があります。また、用船収入が契約に基づくハードカレンシー建てであり、融資期間が90〜180日程度と比較的短期であることから、長期資産に生じやすい期間のミスマッチを回避しやすい点も特徴に挙げられています。
Mr.ガジェット船舶は公的な登記記録を第三者が直接閲覧できるため、オフチェーンの担保実態を透明に確認しやすいという利点があります。
Ms.ガジェット国債トークンだけでなく、実物インフラを担保にした利回り商品へ資金が向かっている動向はとても興味深いです。
自社プラットフォームへの移行検証と今後の展開
Galacticaは配分体制の段階的な強化を進めており、自社投資プラットフォームでの運用を検証しています。InvestaXのような認可プラットフォームは投資家オンボーディングやカストディ、コンプライアンス体制を提供しているため、規制対応が求められる案件では今後も連携を継続する方針です。一方で自社プラットフォームを確立することにより、申込から償還までを一貫管理し、資金調達までのリードタイム短縮を図るとしています。
現在、自社プラットフォームはテスト段階にあり、Pegasus 3のトークンはメインネットではなくKaia Kairosテストネット上で発行されました。GalacticaのCEOであるBill Byeon氏は、今回のテスト環境でのクローズについて、案件規模を拡大する前に実際の資金と借り手を用いて仕組みが正常に稼働することを技術的に検証する目的であったと述べています。
Galacticaは今後の取り組みとして、資金の借り手をKorindoグループ以外の域内海運会社やインフラ企業へ拡大すること、ならびに投資家の対象をシンガポール、韓国、および域内の機関投資家や適格投資家へ広げていく方針を提示しています。
Ms.ガジェット今回はテストネットでの検証段階とのことなので、外部海運会社やメインネットへの展開がどのように進むか今後の動きも気になります。
- 本記事で使用している画像は、メディアユーザーとしてPR TIMESより提供されたプレスリリース素材を利用しています。
単なるプラットフォームではなく、案件発掘から独立鑑定、トークン発行や償還まで自前で担うオリジネーターモデルをとっている点に独自性を感じます。