
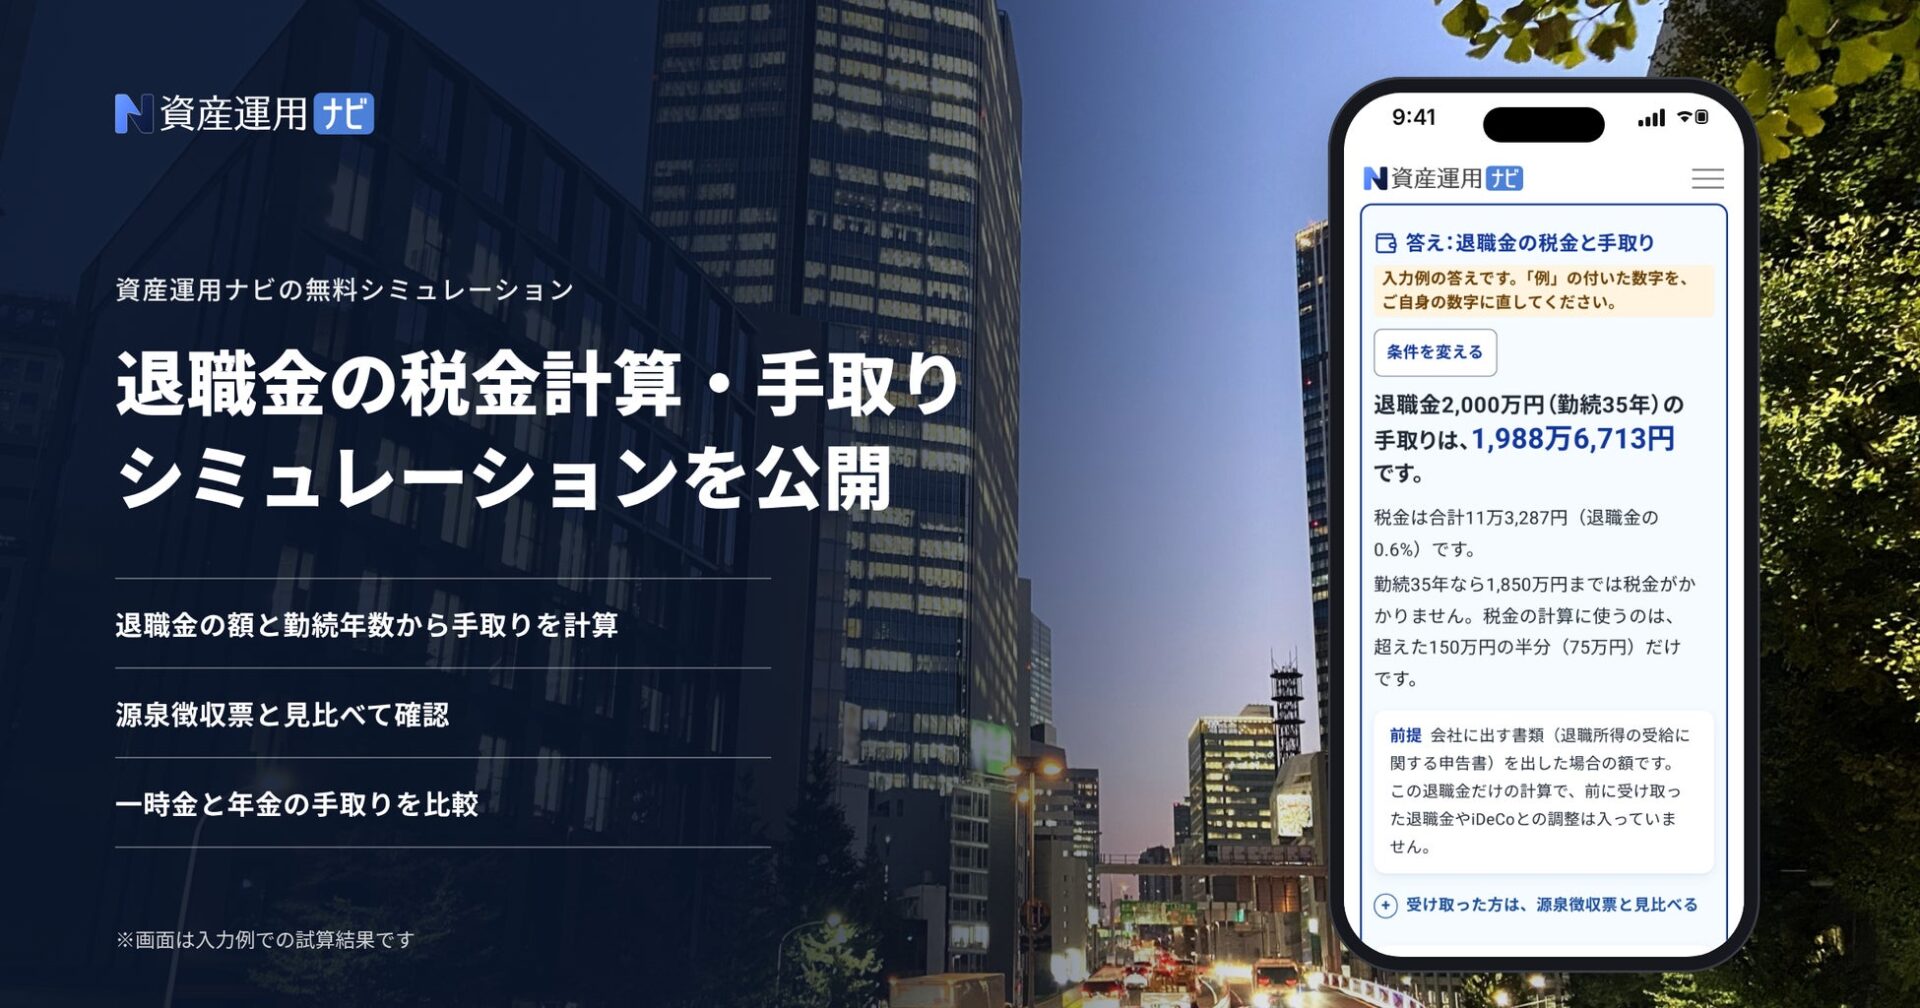
アドバイザーナビ株式会社が運営する資産運用の相談サイト「資産運用ナビ」は、「退職金の税金計算・手取りシミュレーション」を公開しました。税金が引かれる前の退職金額と勤続年数を指定することで、退職所得控除の額や所得税・住民税、手元に残る手取り額をその場で計算できるツールです。
資産運用ナビ
「退職金の税金計算・手取りシミュレーション」の概要と計算機能
「退職金の税金計算・手取りシミュレーション」は、退職金の額(税金が引かれる前)と勤続年数を入力することで、退職所得控除の額、所得税・住民税、手元に残る額をその場で算出するツールです。退職金には控除枠があり、控除を超えた分も2分の1にした額に対して課税される仕組みですが、自力での算出には控除額や各税率の把握が必要です。本ツールでは数値を入力するだけで、控除から手取りまでの計算プロセスを順を追って確認できます。
シミュレーションで指定できる条件や試算結果として表示される項目は次の通りです。
- 退職金の額(税金が引かれる前):1,500万円・2,000万円・2,500万円・3,000万円の選択肢、または円単位での直接入力(同年に受け取る中小企業退職金共済の退職金も合算可能)
- 勤続年数:30年・35年・38年・42年の選択肢、または直接入力(1年に満たない端数は1年として計算)
- そのほかの条件:役員としての勤続が5年以下の場合や、障害による退職などの条件指定
- 平均額の参照:金額が未定の場合は厚生労働省「令和5年就労条件総合調査」の平均額(大学・大学院卒の定年退職者 1,896万円)を入力して試算可能
- 結果表示:手元に残る額(手取り)、税金の合計および退職金に対する割合、退職所得控除の額、所得税(復興特別所得税を含む)と住民税(市町村民税・道府県民税)、計算の流れ、金額ごとの税金と手取りグラフ
発表されたシミュレーションの入力例によると、勤続35年で退職金2,000万円の場合、税金の合計は11万3,287円と試算されます。
 Mr.ガジェット
控除枠や2分の1課税など複雑な計算を自動で行ってくれる点は、自分で計算式を調べる手間を省く際に役立ちそうです。
 Ms.ガジェット
金額が未定でも厚生労働省の調査平均値を入れて手軽に試せる仕組みがあると、将来の目安を掴みやすそうですね。
源泉徴収票との照合および企業年金の受取比較機能
すでに退職金を受け取った利用者向けに、「退職所得の源泉徴収票・特別徴収票」の支払金額と勤続年数を入力して見比べる機能も用意されています。計算結果は「支払金額」「退職所得控除額」「源泉徴収税額」「特別徴収税額」といった源泉徴収票と同じ項目名で並べて表示されます。「退職所得の受給に関する申告書」を提出していないために20.42%が差し引かれている場合について、確定申告により差し引かれすぎた分が戻ることの案内も行われます。
さらに、確定給付企業年金などで受取形態を選べるケースを想定し、企業年金を一時金と年金で受け取る場合の比較機能も備えています。比較できるパターンは「全部を一時金で受け取る場合」「全部を年金で受け取る場合」「一部を一時金にして残りを年金で受け取る場合(併用)」の3種類です。
Mr.ガジェット受け取り後の源泉徴収票と同じ項目名で突き合わせができるので、控除申告書の出し忘れがないか確認する手掛かりになります。
Ms.ガジェット企業年金を一時金にするか年金にするかで迷う人も多いため、併用パターンまで並べて手取りを比べられるのは便利に見えます。
早見表と解説情報および試算の前提条件
ツール内には、退職金額(500万円〜5,000万円)と勤続年数(10年〜40年)の組み合わせごとに手取りが確認できる早見表が掲載されています。あわせて、退職所得控除の計算方式、所得税の税率、受取翌年の住民税や健康保険料への影響、2026年からの制度変更点に関する解説も提供されています。
試算機能の前提条件として、本ツールは「退職所得の受給に関する申告書」を提出した場合の額を計算する仕様であり、過去に受け取った退職金やiDeCo・企業型DCとの調整は含まれません。実際の税額や受取額を保証するものではなく、特定の受取方法や金融商品を推奨するものでもないと説明されています。なお、税制などの数値は2026年10月時点の基準に基づいています。
相談サイト「資産運用ナビ」の概要と今後の展開
「資産運用ナビ」は、相談内容・地域・金融資産・提携証券会社といった条件から独立系ファイナンシャルアドバイザー(IFA)を探し、無料で相談を申し込めるマッチングプラットフォームです。運営元のアドバイザーナビ株式会社は、老後資金の計画にあたってシミュレーションや情報の拡充を継続するとともに、退職金の使途や運用についての個別相談をIFAに行いやすい環境整備を進める方針を示しています。
Ms.ガジェット計算した手取り額を踏まえて生活費や運用の配分をどう組み立てるか、専門家に直接相談できる導線があるのは心強いですね。
- 本記事で使用している画像は、メディアユーザーとしてPR TIMESより提供されたプレスリリース素材を利用しています。
翌年の住民税や健康保険料への影響、iDeCoなどとの調整が含まれない前提条件もしっかり押さえて利用したいところです。