
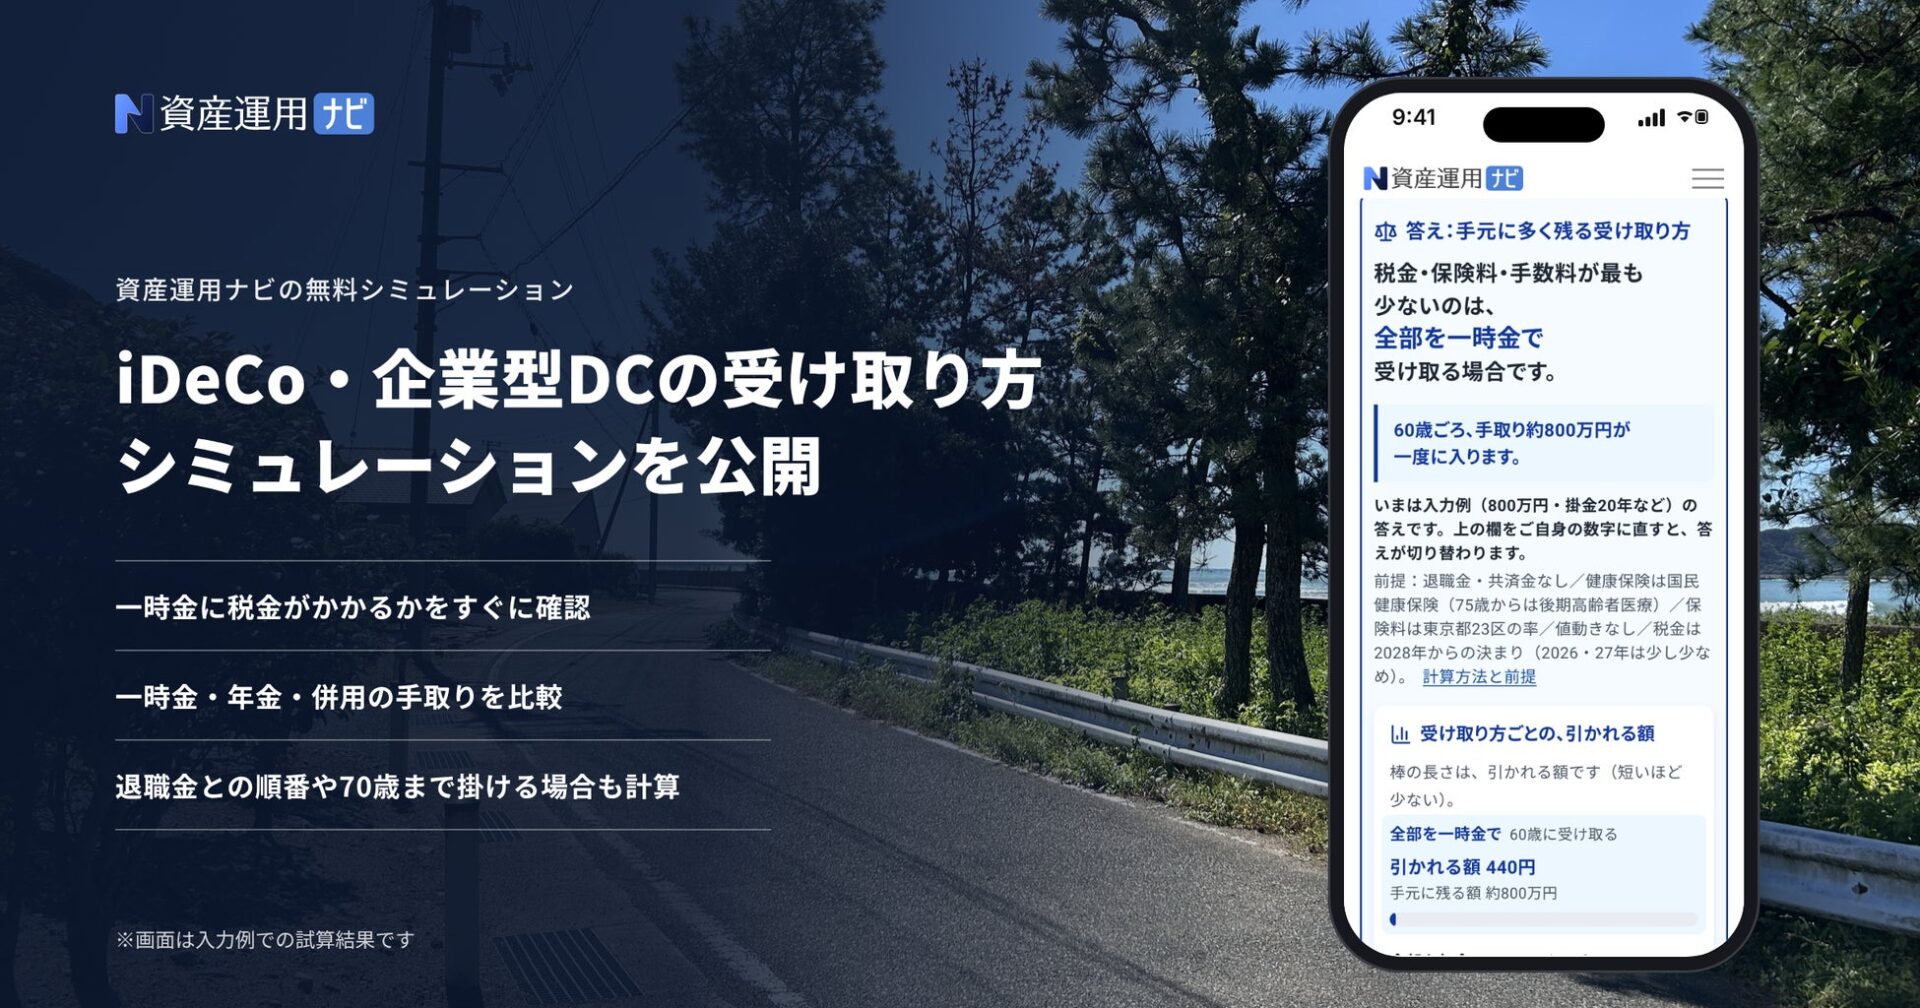
アドバイザーナビ株式会社は、同社が運営する資産運用の相談サイト「資産運用ナビ」において、「iDeCo・企業型DCの受け取り方シミュレーション」を公開しました。受取方法や受取開始年齢に応じた手取り額の比較に加え、退職金との受取順序や70歳までの掛金拠出を想定した試算に対応します。
相談サイト「資産運用ナビ」とツールの開発背景
「資産運用ナビ」は、相談内容・地域・金融資産・提携証券会社などの条件をもとにIFA(独立系ファイナンシャルアドバイザー)を探し、無料で相談を申し込める資産運用の相談サイトです。
iDeCo(個人型確定拠出年金)や企業型DC(企業型確定拠出年金)で積み立てた資金は老後資金の柱となる一方で、受取方法によって手元に残る金額が変わります。受取方法は一時金・年金・併用から選ぶことができ、受取開始年齢も60歳から75歳までの間で選択可能です。
一時金は退職所得、年金は雑所得として税金が計算されるため、選択肢によって税負担が変動します。年金受取の場合は国民健康保険などの保険料が増加する場合があり、受け取りの都度手数料も発生します。さらに、会社の退職金と近い時期に受け取る場合は控除をまとめて計算するため、受取順序や間隔によっても手取り額が変動します。こうした複雑な計算を自身で行う負担を軽減するため、受取額や年数を入力して手取り額と入金時期を比較できる本ツールが開発されました。
 Mr.ガジェット
一時金と年金で課税区分が退職所得と雑所得に分かれる点や、保険料への影響を整理して確認できる背景が示されています。
 Ms.ガジェット
退職金を受け取るタイミングとの組み合わせまで考えると自分だけで計算するのは難しそうなので、条件を整理できるのは助かります。
「iDeCo・企業型DCの受け取り方シミュレーション」の概要
「iDeCo・企業型DCの受け取り方シミュレーション」は、受取方法(一時金・年金・併用)や受取開始年齢によって、税金・保険料・手数料を差し引いた手元に残る金額を比較できるシミュレーションツールです。会社の退職金とどちらを先に受け取るかという10年・19年ルールの計算や、2026年12月の制度改正に対応した70歳まで掛金を拠出する場合の試算機能も備えています。
一時金課税の判定機能
一時金課税の判定機能では、条件を入力することで、一時金として受け取った際に税金が発生するかどうかや、税金のかからない枠(退職所得控除)の残額を表示します。
入力可能な条件は以下の通りです。
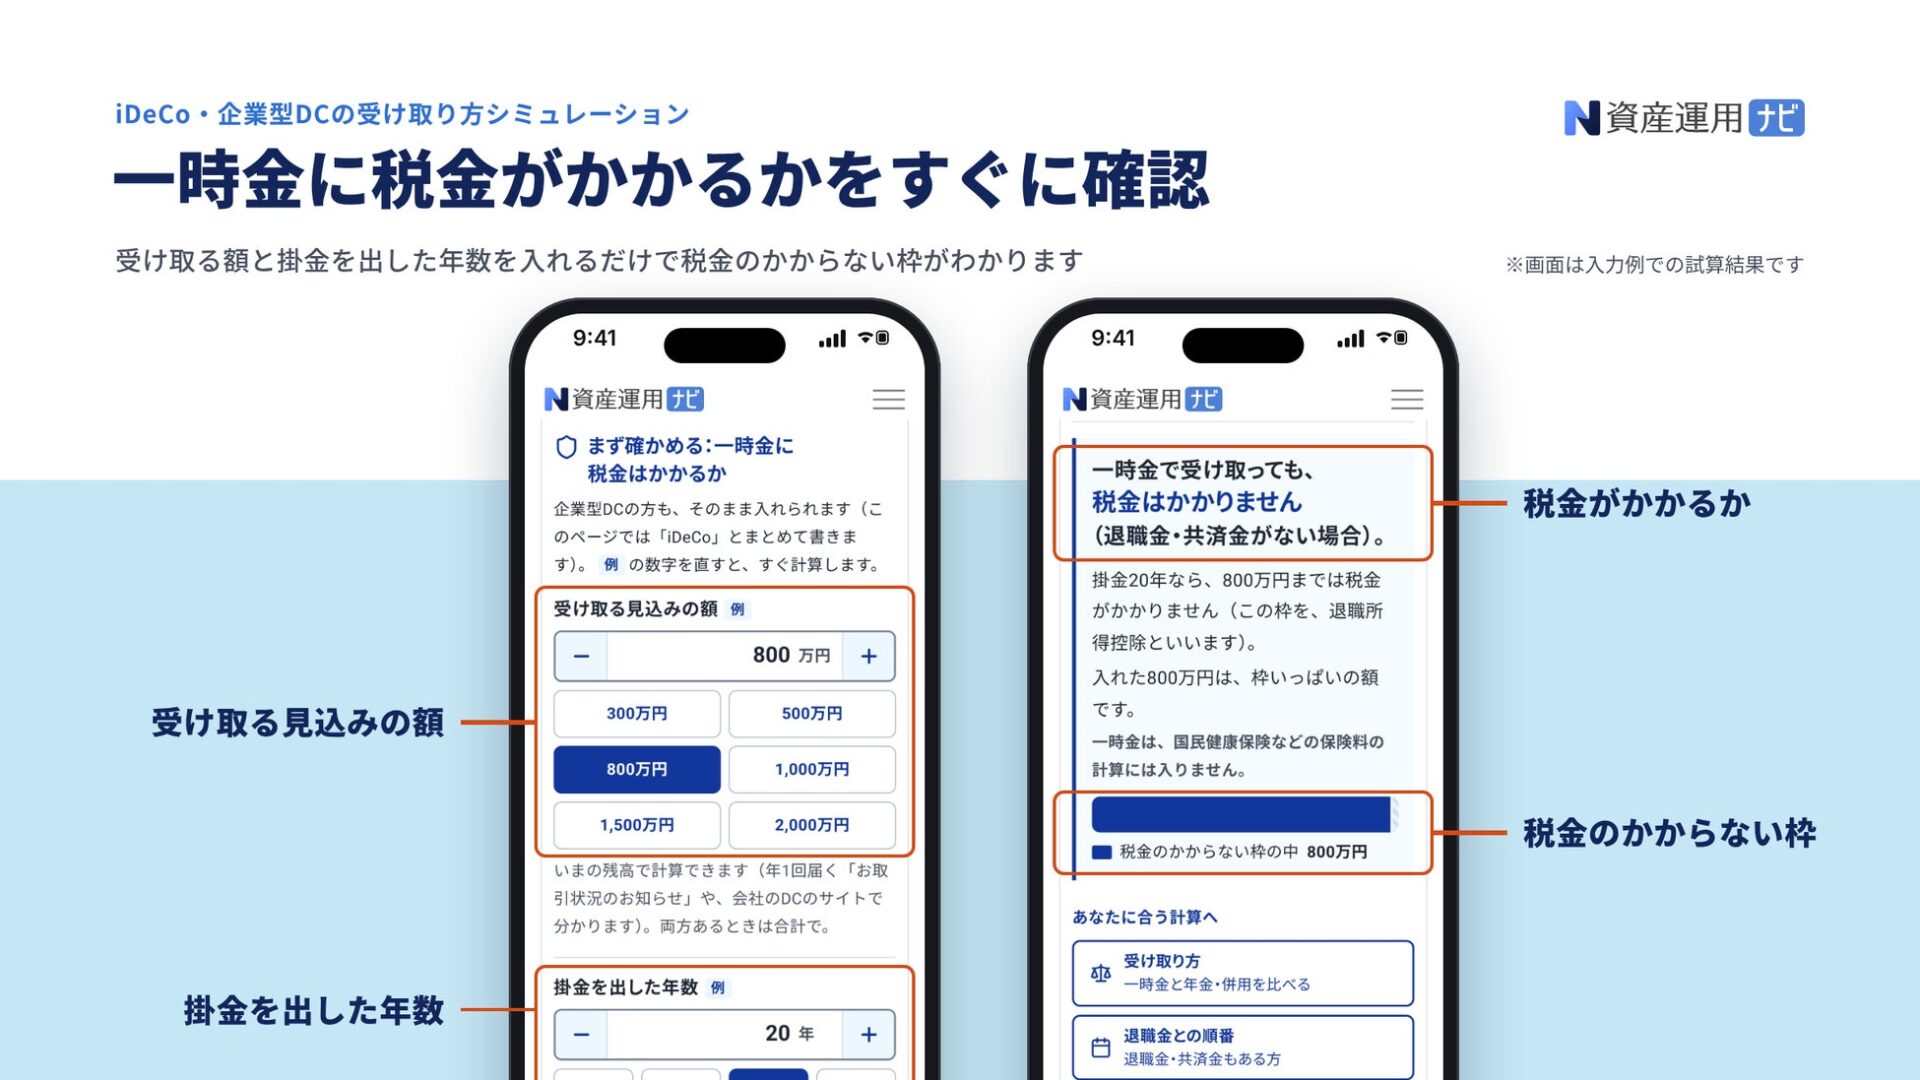
- 受け取る見込みの額:300万円〜2,000万円からの選択、または直接入力(現在の残高で計算可能)
- 掛金を出した年数:10年・15年・20年・25年からの選択、または直接入力
- 退職金・共済金:iDeCoや企業型DCとは別に受け取る退職金や共済金の有無
Ms.ガジェット受取見込み額と掛金の年数を入れるだけで、退職所得控除の枠が残るかどうかを即座に確かめられるのは手軽です。
一時金・年金・併用の手取り比較
受取方法の計算では、各種条件に基づき、差し引かれる額が最も少ない受取方法を提示します。受取方法ごとの税金、増加する保険料、手数料、手元に残る額を並べて表示する仕組みです。年金で受け取る設定にした場合は、年齢別の手取り額をまとめた表も確認できます。
試算に用いられる入力項目は以下の通りです。
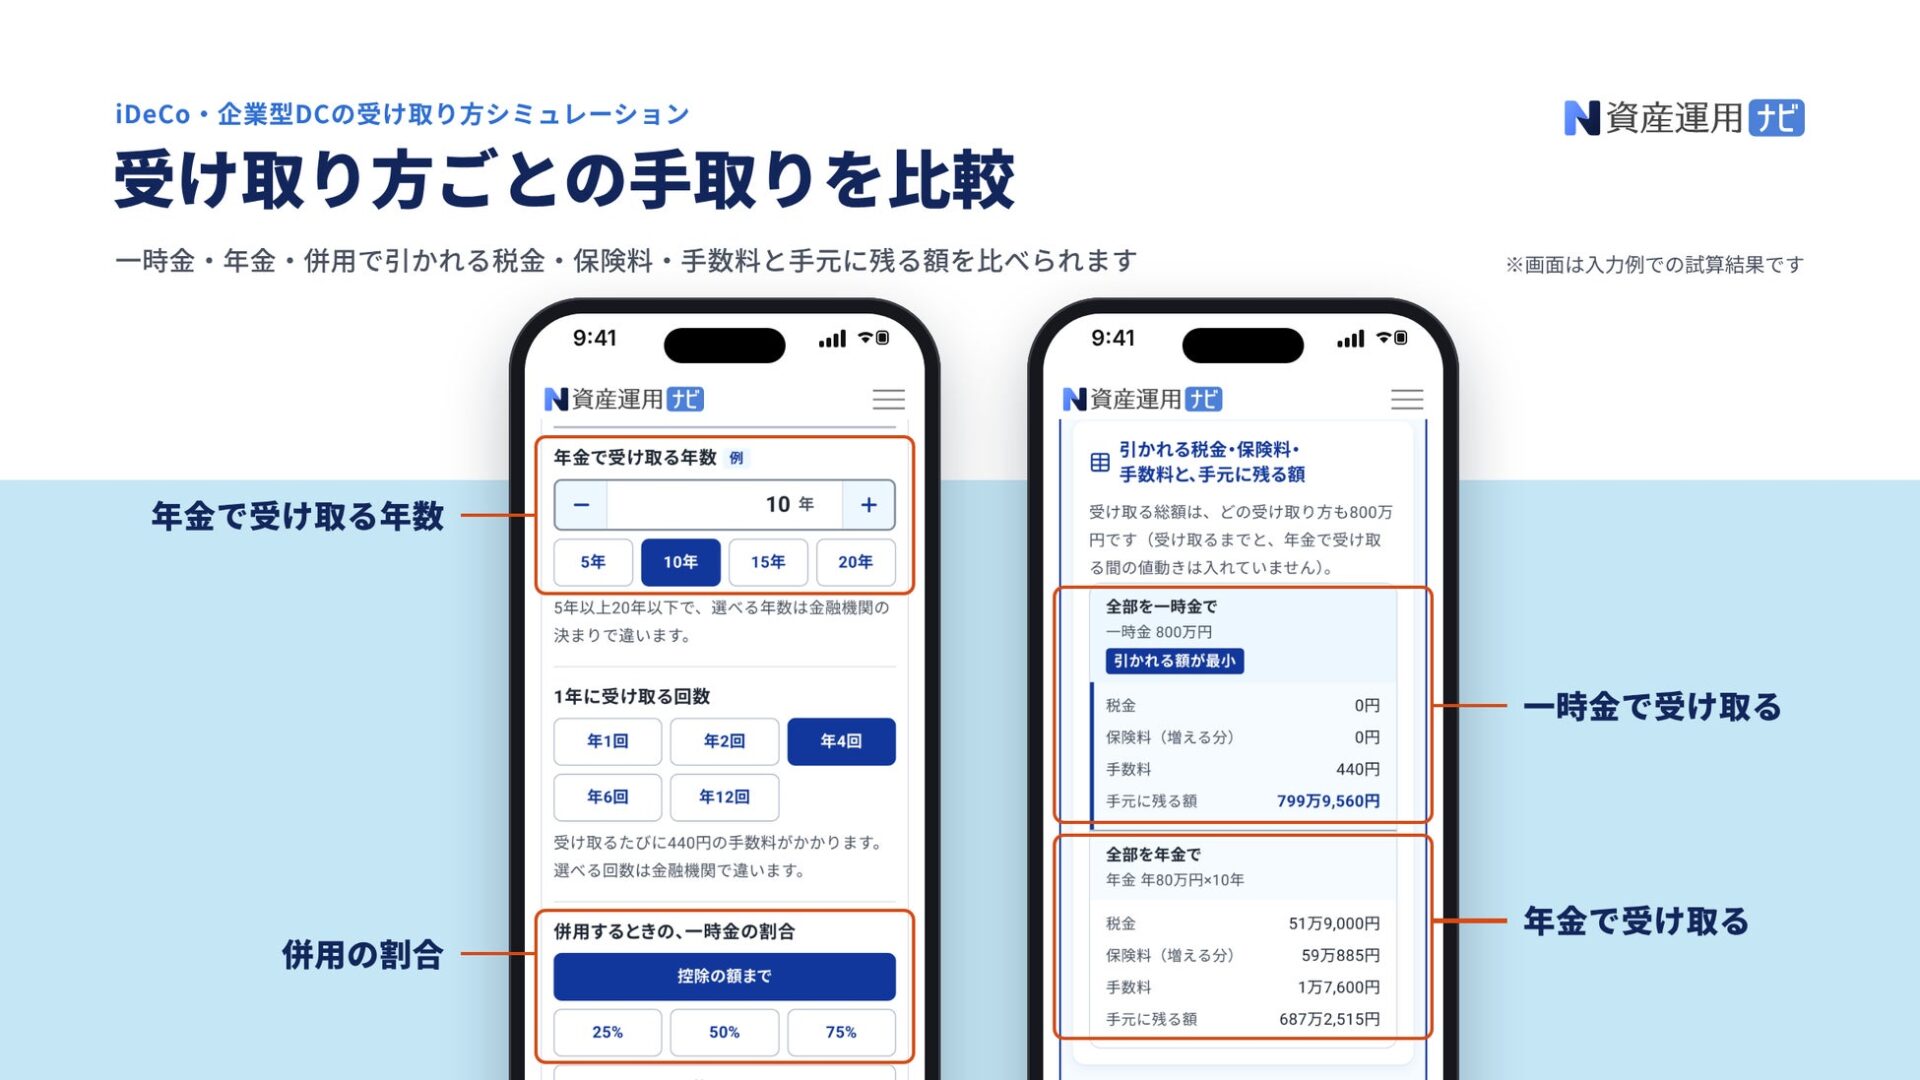
- iDeCo・企業型DC:受取見込み額、掛金拠出年数、受取開始年齢(60〜75歳)
- 年金受取の条件:受取年数(5〜20年)、年間の受取回数(年1回〜年12回)
- 併用の条件:一時金の割合(退職所得控除枠の額まで・25%・50%・75%)
- 公的年金・働き方・健康保険:公的年金額、60歳以降の給与・事業所得、退職年の健康保険区分(国民健康保険・任意継続・家族の扶養)
Mr.ガジェット年金の受取年数や回数だけでなく、60歳以降の給与所得や健康保険の区分まで入力項目に含まれている点に注目できます。
Ms.ガジェット受け取る年数や回数によって手数料や保険料が変わってくるので、年齢ごとの手取り表で推移を確認できるのは分かりやすいです。
受取順序や拠出延長の切り替え試算
計算モードは目的や状況に合わせて4つのパターンへ切り替えて利用できます。
- 受け取り方:一時金・年金・併用における手取り額の比較
- 退職金との順番:会社の退職金や小規模企業共済などの一時金がある利用者向けに、受取順序や受取間隔(10年・19年ルール)による税金の違いを算出
- 受け取りを遅らせる:受取時期を遅らせた場合の手取り額を試算
- 70歳まで掛ける・運用だけ:2026年12月の制度改正により70歳まで掛金を拠出する場合の手取り額を、掛金拠出によって軽減される所得税・住民税を含めて算出
Mr.ガジェットいわゆる10年・19年ルールの計算に加えて、2026年12月改正を踏まえた70歳までの拠出試算に対応している点が特徴的です。
Ms.ガジェット会社の退職金とどちらを先に受け取るかで税金が変わると聞くので、受け取る順番を切り替えて比較できる機能は重宝しそうです。
早見表と試算に関する注意事項
本シミュレーションのページ内には、受取額と掛金拠出年数ごとに一時金の税負担が確認できる早見表が掲載されています。あわせて、年金受取時の税金と保険料、受給可能年齢、受取手続きや手数料、企業型DCおよび自営業者のケースに関する基礎知識の解説も提供されています。
なお、試算結果は入力条件に基づく計算であり、受取開始までの期間や年金受取期間中の運用損益は考慮されていません。保険料の算出には東京都特別区の2026年度の料率が用いられており、居住地域によって実際の金額は異なります。税制および制度の数値は2026年10月時点の基準に基づき設計されており、実際の税額や受給額を保証するものではありません。特定の受取方法や金融商品の推奨を目的としたものではないと案内されています。
Ms.ガジェット運用による増減は含まず、保険料の計算基準が東京都特別区の2026年度率になっている前提条件を踏まえて結果を見る必要があります。
- 本記事で使用している画像は、メディアユーザーとしてPR TIMESより提供されたプレスリリース素材を利用しています。
一時金だけでなく年金や併用といった受け取り方の選択肢ごとに、引かれる費用の内訳まで並べて見られる点が気になります。